Кейсы использования
Что получается, когда ИИ-агент работает с данными базы напрямую. Не демонстрация возможностей, а разбор доведённых до результата задач: с цифрами, тупиковыми ветками и проверкой каждого вывода.
Как читать кейсы
В каждом кейсе показано одно и то же: какая задача стояла, какими инструментами продукта её закрывали и что получилось на выходе. Порядок действий, состав проверок и методика приведены без изменений — так, как всё происходило.
В кейсах 1 и 2 цифры и отраслевые детали изменены: клиенты не готовы публиковать данные своих споров с инспекцией и своего учёта. В кейсе 3 цифры приведены со слов клиента без изменений, убраны только названия компании и торговой сети. В кейсе 4 клиент обезличен полностью — отрасль, названия и суммы не приводятся, а снимки сделаны в работающей программе на демонстрационных данных. Всё остальное — сроки, порядок работы, результаты проверок — как было.
Кейс 1 · налоговый спорПретензия налоговой на 28,6 млн: разбор за несколько минут работы агента
Тот же объём вручную — три-четыре недели работы аудитора. Причём часть расчётов не была бы сделана вообще: без автоматизации их не делают.
1. Задача
Сервисная компания с разъездным характером работ получила два акта камеральных проверок по НДФЛ.
Логика инспекции была грубой. Она запросила у банков выписки и зарплатные реестры, увидела 762 млн ₽ перечислений работникам за год, объявила всю сумму облагаемым доходом, пересчитала в налог и доначислила разницу с отчётностью. Разбора по людям, периодам и основаниям выплат не делалось.
Часть выплат — компенсации за разъездной характер работы, которые в пределах норматива не облагаются НДФЛ. Чтобы это доказать, нужно было ответить на вопрос, который никто не мог закрыть: какая часть претензии обоснованна на самом деле?
2. Что исследовалось
Две типовые базы — без доработок под задачу, как они есть у тысяч компаний.
| База | Конфигурация | Что в ней смотрели |
|---|---|---|
| Зарплатная | 1С:Зарплата и управление персоналом 3.1 | начисления, удержания, НДФЛ, кадровые данные, ведомости на выплату, сданная отчётность |
| Бухгалтерская | 1С:Бухгалтерия предприятия 3.0 | счета 70, 68, 50, 71, 76, банковские платежи, обороты и сальдо |
Объём: 2 400 работников, около 900 файлов банковских реестров, 340 МБ материалов дела.
Только чтение
Ни один документ в базах не изменён. В разделе 4 станет ясно, почему это оказалось отдельным аргументом защиты.
3. Чем работали
Один продукт, три способа получить данные — и все три пригодились.
Готовые отчёты 1С
Оборотно-сальдовая ведомость, карточки счетов, свод начислений и удержаний. Отчёт выполняет сама конфигурация своим механизмом — цифры в ответе те же, что видит бухгалтер на экране.
Это дало опору для проверки: когда результат произвольного запроса совпадает с типовым отчётом до копейки по всем двенадцати месяцам, цифре можно доверять.
Регламентированная отчётность
Сданный расчёт 6-НДФЛ читался как есть — тот, что ушёл в инспекцию. Ничего не пересчитывалось: показатели брались из сохранённого отчёта, со строками бланка и человеческими подписями.
Это позволило подтвердить, что сумма, которую инспекция указала как отражённую в отчётности, верна, — и снять с обсуждения целый пласт спора. Заодно выяснилось, что отчётность сдавалась по двум разным ОКТМО: без этого знания цифры не сошлись бы, и ошибку искали бы не там.
Произвольные запросы
Там, где готового отчёта нет: расчёт превышения норматива по каждой паре «работник × месяц» с пересечением кадровых периодов и календарных месяцев. 7 100 пар — одним запросом.
4. Что нашли
Приложение к акту нечитаемо
Документ, на котором держится вся претензия, оказался не расчётом, а сырой выгрузкой банковской выписки. На 11 страницах вместо сумм напечатаны решётки — при выгрузке в PDF не хватило ширины столбца. Проверить итог физически невозможно.
Ключевой довод нашёлся в структуре данных
Осмотр регистра начислений показал реквизит «Вид дохода исполнительного производства» со значениями «заработная плата с ограничением взыскания» и «доходы, на которые не может быть обращено взыскание».
Это то самое поле, которое банк выгружает в зарплатный реестр колонкой «Код вида дохода» — 1 и 2. А реестры с этой колонкой инспекция приложила к акту сама. Код 2 — компенсационные выплаты. Налог, начисленный инспекцией на них, превысил всё её доначисление за квартал в два с половиной раза.
Довод, найденный в документах самой инспекции, — самый сильный вид довода. Вручную этот реквизит никто бы искать не стал: продукт показал его при первом же осмотре базы.
Разрыв в 183 млн объяснён до копейки
По учёту начислено на 183 млн меньше, чем ушло через банк. Разрыв выглядел угрожающе, пока не выяснилась причина — обычное смещение на месяц.
Зарплата в учёте числится за тот месяц, за который начислена, а в банке — за тот, в котором выплачена. Декабрьскую зарплату выплачивают в январе. Поэтому в банковских платежах календарного года лежит декабрь предыдущего года плюс одиннадцать месяцев текущего, а декабрь текущего уходит уже в следующий год.
Проверка сошлась до копейки: начисления за год минус удержания дали ровно ту сумму, что и платежи, скорректированные на два декабря — вошедший и ушедший.
Отсюда главный довод: из 762 млн, объявленных доходом проверяемого года, 183 млн — заработная плата за год предыдущий. Инспекция смешала кассовый метод с методом начисления.
Версия о кассе закрыта одним запросом
Инспекция явно её проверяла — запросила локальные акты о выплатах через кассу. Проверка счёта 50 в бухгалтерской базе: ноль проводок за всю историю, ордеров не существует. Сто процентов выплат безналичные.
Правок задним числом нет
История изменений документов показала: после начала проверки не изменён ни один документ по спорным выплатам, ни один табель, ни одна ведомость. Это самостоятельный аргумент добросовестности — и причина ничего не трогать дальше.
Причина превышения выведена из самих данных
Оставался вопрос: почему необлагаемые компенсации местами выходят за норматив?
Ответ дала закономерность в цифрах. Разложив начисления по видам и сопоставив их между собой, удалось восстановить формулу, по которой вёлся расчёт: налог с облагаемой части компенсировался работникам за счёт увеличения необлагаемой — то есть сверх норматива.
Формула подтвердилась на данных у 98 % случаев проверенного месяца, с точностью до копейки. Дальше стало понятно, сколько именно это стоит.
5. Две базы сошлись между собой
Отдельная проверка, без которой выводам грош цена: совпадают ли данные зарплатного и бухгалтерского контуров.
| Показатель | Расхождение |
|---|---|
| Начислено за год | 0,011 % |
| НДФЛ за год | 0,055 % |
| Выплаты по ведомостям против банковских платежей | сошлись, с объяснимым остатком |
Схождение двух независимых баз — это то, что превращает расчёт из «мнения» в доказательство. Инспекция может оспорить трактовку, но не арифметику, подтверждённую с двух сторон.
Заодно нашлось единственное реальное расхождение: начисление одного месяца не перенесено в бухгалтерский учёт. Мелочь — но при истребовании регистров вопрос возник бы обязательно. Лучше узнать о нём от себя.
6. Что получила компания
Не ответ в переписке, а комплект аналитических документов, собранных из данных обеих баз. Каждая цифра в них получена готовым отчётом 1С, сданной отчётностью или запросом — и снабжена указанием, откуда взята и как повторить.
| Документ | Объём | Содержание |
|---|---|---|
| Аналитическая записка для руководства | 13 страниц | суть спора, расклад претензии, доводы с ценой каждого, риски, рекомендации |
| Расчёт по работникам | 5 страниц | превышение норматива индивидуально, помесячно, поимённо по крупнейшим случаям |
| Шесть отчётов по направлениям | ~90 страниц | начисления · налог и отчётность · выплаты и сверка с банком · бухгалтерский контур · второй период · поиск уязвимостей |
| Рабочий журнал с выкладками | 18 страниц | все промежуточные расчёты, отменённые версии, обоснование каждой цифры |
| Карта расчётов | — | какие регистры и запросы использовать, чтобы воспроизвести любой результат |
Итого около 130 страниц аналитики, собранной примерно из 500 обращений к двум базам. Сама работа агента в базах заняла несколько минут; весь путь от постановки задачи до готового ответа в налоговую — около трёх часов, и большая их часть ушла на согласование с аудитором.
| Что | Зачем это нужно |
|---|---|
| Претензия, разложенная по составляющим | понятно, что оспаривать, а что признавать |
| Каждый довод с суммой и обоснованием | готовый материал для возражений и жалобы, юристу не нужно поднимать данные заново |
| Все цифры сведены по двум базам | расхождения найдены и объяснены; на любой вопрос инспекции есть ответ с двух сторон |
| Знание собственных уязвимых мест | нашлись эпизоды, о которых не подозревали |
| Оценка худшего сценария | выяснилось, что главный риск — не в бумагах, а в допросах работников; это изменило приоритеты |
| Воспроизводимость | любой расчёт повторяется за минуты — к следующей проверке или к суду |
Задача ставилась так: искать не только ошибки инспекции, но и собственные слабые места. Найденное неприятно — но знать о своих уязвимостях от себя несравнимо лучше, чем услышать о них от проверяющего на рассмотрении материалов.
7. Почему обычным способом так не выходит
- Объём. Сверить 900 файлов банковских реестров с выписками — недели ручной работы.
- Расчёты, которых не делают. Превышение норматива по 7 100 парам «работник × месяц» без автоматизации не считают вообще: под это заказывают отдельную разработку.
- Две базы одновременно. Сверка зарплатного и бухгалтерского контуров вручную — это выгрузки в Excel, сведение таблиц и неизбежные ошибки в сведении. Здесь обе базы доступны в одном разговоре, число баз ничем не ограничено.
- Проверяемость. Каждая цифра получена способом, который можно повторить и показать: вот готовый отчёт конфигурации, вот сданный расчёт, вот запрос. Не «программа так посчитала».
Что принципиально в подходе
- Считает 1С, а не ИИ. Готовые отчёты выполняет сама конфигурация своим механизмом, регламентированная отчётность читается как сохранена. Агент не пересчитывает и не додумывает — он приносит те же цифры, что показывает программа.
- Проверка одного другим. Произвольный запрос сверяется с типовым отчётом, зарплатная база — с бухгалтерской, расчёт выполняется двумя независимыми способами. Совпадение до копейки — это и есть доказательство в споре.
- Только чтение — требование, а не ограничение. Любое изменение учётных данных после начала проверки превращается из технической операции в довод против компании. Проверка истории версий показала, что документы не правились, — и это стало аргументом защиты. Продукт из коробки умеет только смотреть.
8. Где ещё применимо
Ситуация типовая: претензия построена на внешних данных — выписках, реестрах, встречных проверках, — а опровергнуть её можно только данными собственного учёта, если добраться до них быстро и в нужных разрезах.
Так же разбираются:
- споры по НДС, налогу на прибыль, страховым взносам;
- обоснование расхождений при встречных проверках;
- подготовка к выездной проверке;
- проверка собственной отчётности до того, как её проверит инспекция;
- сверка данных между базами, когда «в учёте что-то не сходится».
Общее у всех задач одно: нужен не отчёт по кнопке, а исследование — с гипотезами, проверками, тупиковыми ветками и перепроверкой результата. Для такой работы прямой доступ к данным даёт выигрыш, который иначе не получить.
Цифры и отраслевые детали кейса изменены. Методика работы, состав проверок и порядок действий приведены без изменений.
Кейс 2 · рассказ бухгалтера«Я слушала, как ИИ закрывает мой месяц»
Главный бухгалтер небольшого швейного производства пересказывает подруге-бухгалтеру две рабочие сессии ИИ-агента: закрытие месяца в ERP и разбор обмена ERP с бухгалтерией. Сама она слушала их по громкой связи — программист вслух диктовал агенту задания, зачитывал ей его ответы и вопросы и тут же передавал её ответы обратно.
Как читать. В рамке с пометкой «Программист — ИИ» — задания, которые программист диктовал искусственному интеллекту. В выделенных блоках «ИИ» — что отвечал и о чём спрашивал искусственный интеллект. Остальное — рассказ бухгалтера. Факты и формулировки заданий — из реальных сессий, впечатления — её. Имена, названия организаций, контрагентов и товаров убраны.
«Ты сидишь?»
Ты сидишь? Сядь. Я тебе сейчас расскажу, что у меня было за эти две недели, и ты мне не поверишь.
Ты же знаешь, у нас ERP и бухгалтерия отдельно, между ними обмен. Июль и август в ERP у меня не закрывались. Вообще. Запускаешь закрытие — себестоимость считается, всё крутится, а в конце «Не выполнено». А май и июнь закрылись нормально. Отчёты по остаткам, ведомости, консультанты — все говорят «у вас минуса, ищите». А где их искать, если по складу всё в плюсе?
И вдобавок обмен: загрузила в бухгалтерию из ERP три месяца, и там не провелось несколько сотен документов. Я на это посмотрела и подумала: всё, это до Нового года.
Как это было
Звонит наш программист: «Я сейчас буду работать с искусственным интеллектом, а ты слушай. Включи громкую». Я думала, он будет что-то программировать. Ничего подобного. Он с ним разговаривает. Говорит в микрофон обычными словами, как мне, — это превращается в текст и уходит ИИ. Тот отвечает текстом, программист мне зачитывает. Если ИИ что-то спрашивает — программист передаёт вопрос мне, я отвечаю, он диктует мой ответ обратно.
Я поначалу вообще не понимала, с кем он разговаривает.
Месяц в ERP
Начали с ERP, ещё в конце сентября.
«Посмотри, почему не закрываются июль и август».
И всё. Я жду, что сейчас будет «уточните, пожалуйста». Нет. ИИ сам полез в базу: состояния закрытия, журнал запусков, остатки. Через какое-то время программист читает:
«Июль и август не закрываются из-за отрицательных остатков товаров организаций. Май и июнь закрывались с теми же минусами, потому что для них стоит дата запрета: в закрытом периоде программа считает отрицательный остаток предупреждением, в открытом — ошибкой».
Я говорю: «Подожди. Это он откуда взял?» Программист: «Из кода конфигурации прочитал». Я: «Как — из кода?!» Сколько лет работаю — а этого не знала.
Дальше — откуда минуса, каждый до документа. Иглы, шпули, ножи пришли с номером ГТД, а списаны без номера, ещё в позапрошлом году. Краги у маркетплейса: один товар заведён тремя карточками, и в продажах выбирали ту, которая у них уже кончилась. Отчёт давальцу стоит первым сентября, а передача давальцу — в августе. Я сижу и только говорю: «Так… так… а это-то как он нашёл?»
«Исправлять старые документы позапрошлого года не рекомендую: придётся открывать около двадцати закрытых месяцев. Штатный помощник исправит остатки одной записью в открытом месяце».
Я говорю: «Он что, ещё и думает, как бы мне хуже не сделать?»
Сначала всё исправили на тестовой копии и закрыли там июль. На августе вылезла ещё одна ошибка — в возврате от маркетплейса пустое поле, которое во всех прежних возвратах заполнено. ИИ её нашёл, исправили — август закрылся. И мне инструкция: четыре пункта, что где поменять и почему, и отдельно — «чтобы не повторилось».
Обмен: «он видит, что я закрыла»
А сегодня — обмен с бухгалтерией.
«Посмотри, бухгалтер должна была сделать обмен, загрузить из ERP в бухгалтерию данные. Сделала она это вчера или сегодня? В журнале регистрации можно посмотреть».
Через минуту:
«Вчера. Первая попытка около пяти не прошла — почтовый сервер не ответил. В шесть загрузка прошла, но часть документов не провелась — вот причины».
Я говорю: «Да, точно, вчера вечером! А это он как узнал?»
Сегодня я запускаю загрузку снова, а у меня помощник обмена висит на «анализе данных». Висит и висит. Я один раз не выдержала и закрыла.
«Произошло какое-то зависание визуальное, выполняется анализ полученных данных, висит уже долго. Посмотри, что там происходит, может, уже всё загрузилось».
«Не зависло. Работает сопоставление, отметки хода идут каждые несколько минут. В 12:37 анализ прервали — после этого он начинается заново. Совет — не прерывать».
Я: «Он видит, что я закрыла?!» Программист смеётся: «Видит». Я сижу красная.
«Посмотри, как сделано у бухгалтера»
Потом самое главное. Сотни выпусков продукции — «не заполнена сумма плановая».
«Нужно исправить документы выпуск продукции за июль, август и сентябрь. Посмотри, как у бухгалтера сделано в предыдущих периодах, и сделай всё по аналогии. Внимательно посмотри подразделения, реквизиты. Сделай реестр, чтобы был номер и дата каждого документа».
ИИ ушёл в мои документы за полгода и через какое-то время:
«Из ERP документы приходят не так, как ведёт бухгалтер. У бухгалтера подразделение затрат одно на оба цеха, плановая цена 1 рубль, изделия из сырья заказчика выпускаются на 20.02, а ткань заказчика в выпуск не ставится — она учитывается за балансом».
Я: «Подожди, это он по моим документам понял? За полгода? Я сама так не объясню!»
«Вопросы бухгалтеру. Давальческую ткань убрать из выпусков, как в апреле–июне? Изделия заказчика выпускать на 20.02? Рекомендую — да, потому что…» — и объяснение.
Я говорю: «Да! Убираем. На двадцать ноль два. Рубль оставляем».
«Давальческую ткань убираем, выпускаем на 20.02, один рубль оставляем, как у бухгалтера. Даю все разрешения на исправление. Не забудь всё записать, чтобы не потерялись никакие документы».
Ткань заказчика ИИ провёл через забалансовый счёт, как положено. И сам заметил, что одним документом нельзя: у меня возвраты остатков заказчику уже стоят по датам, и остаток уйдёт в минус. Разбил по партиям.
«По каждой ткани "поступило − возвращено заказчику = ушло в раскрой" сходится до сотых».
Я: «До сотых?! Я так никогда не сверяла».
Где он меня поймал
Пока ИИ работал, у меня один выпуск не проводился — не хватало утеплителя. Ну я, как обычно, взяла и уменьшила количество, чтобы провёлся.
«Посмотри по синтепону по этому документу, сверь с данными из ERP и разберись, почему так произошло».
«Бухгалтер в 17:50 вручную уменьшила количество в одном из выпусков — это новое расхождение с ERP».
Я: «Да как?! Я же только что!»
«Причина нехватки: в ERP весной исправили документ ещё прошлого декабря — часть утеплителя переписали на другую плотность. В бухгалтерию исправление не пришло: декабрь закрыт. Варианты: исправить прошлогодний документ или не трогать прошлый год и поправить в текущем».
Полгода остатки расходились, и никто не знал. Я говорю: «Двадцать пятый год трогать нельзя».
«Двадцать пятый год трогать нельзя. Оформи пересортицу сам, сделай нужный документ, проведи его и отчитайся».
«Пересортица оформлена и проведена. Ручная правка в выпуске возвращена к цифре из ERP. Все выпуски проведены. Остаток утеплителя совпадает с ERP до сотых».
Ещё одну реализацию ИИ проводить не стал: ткани в ней списывалось на несколько метров больше, чем ушло в раскрой. Мог просто поставить цифру. Не поставил:
«Данных для исправления нет — вопрос бухгалтеру».
Мне это понравилось больше всего. Он не подгоняет.
«Он поправил нас»
Под конец — продажа первого июля, не проводится.
«Посмотри реализацию, почему не проведена».
«Четыре костюма собраны в июне — комплектации пришли, но не проведены: июнь закрыт. Пятый костюм оприходован на счёт материалов, а не на готовую продукцию».
«Июнь закрыт, открывать не можем. Сделай комплектации в июле. А костюм летний — документ там от двадцатого июля, можно исправить счёт и провести. Бухгалтер говорит, его отгрузили первого июля, может, дату тоже поменять. Если я какую-то ошибку допустил — поправь меня сначала. Дату запрета ни в коем случае не менять».
И он поправил!
«Двадцатое июля — это дата загрузки обменом. Сам документ от 26 июня, это закрытый период: ни счёт, ни дату в нём изменить нельзя. Предлагаю перемещение со счёта материалов на готовую продукцию в июле. И ещё: программа ставит новым документам время 13:00, продажа в 00:00 окажется раньше — время продажи нужно сдвинуть в пределах дня. Делаю так?»
Программист мне: «Делаем?» Я: «Делаем!»
«Да».
«Проведено, проводки проверены».
Я сижу и только повторяю: «Неужели так можно…»
Сколько это заняло
Раньше у меня закрытие такого периода — неделя. Неделя минимум, с нервами, с консультантами. А тут — ERP за одну сессию и обмен за другую, и каждая — не больше часа.
И после него всё записано. Реестр всех документов — что было, что стало. Журнал: что создал, что изменил и почему. Файл с удалёнными строками — если что, можно вернуть. И отдельный документ для следующего раза: какие ошибки бывают при обмене и как их исправлять.
Что в итоге
Период в бухгалтерии — июль, август, сентябрь — мы довели до закрытия. Немножко не доделали — просто не успели, мне нужно было уходить. Осталось три моих вопроса: та реализация с лишними метрами ткани, остатки ткани заказчика в производстве и сверка утеплителя другой плотности с ERP. Но в целом — сделано.
Вечером программист прислал мне сводку, что ИИ проанализировал и сделал сам:
| Что | Сколько |
|---|---|
| Закрытие месяца в ERP: найдено и устранено причин (на тестовой копии) | 4, июль и август закрыты |
| Выпуски продукции: исправлено по образцу бухгалтера и проведено | около 240 |
| Строк ткани заказчика убрано из выпусков (с сохранением в отдельный файл) | почти 200 |
| Выпусков переведено на счёт изделий заказчика | больше 100 |
| Новые документы: передача ткани заказчика в производство | 7 |
| Реализации услуг по переработке со счетами-фактурами: исправлено и проведено | 6 |
| Возврат ткани заказчику, месяц стоявший с ошибкой: проведён | 1 |
| Пересортица утеплителя в открытом периоде | 1 |
| Комплектации взамен непроведённых июньских, перемещение со счёта материалов на готовую продукцию | 4 + 1 |
| Продажа покупателю: проведена | 1 |
| Расследований «почему разошлись базы» до конкретного документа | 3 |
| Вопросов, где ИИ не стал подставлять цифру и оставил решение бухгалтеру | 3 |
Что я сказала
Я сказала: «Поставьте мне это на компьютер. Я хочу так же». Сама говорить: «Посмотри, почему не проводится реализация первого июля». И чтобы оно мне отвечало, как сегодня: вот причина, вот варианты, вот что рекомендую, решайте.
Потому что он не делает за меня главное. Он всё время спрашивал: можно ли трогать закрытый месяц, по какому образцу вести, сколько ткани на самом деле ушло. Решаю я. А копаться, искать, сверять, проводить сотни документов — это он.
Страшно ли? Немножко. Половина того, за что мне платят, — это как раз копаться, искать и сверять. Но я послушала и поняла: те, кто будет уметь с этим работать, будут закрывать за час то, что другие закрывают за неделю. И я хочу быть среди первых.
Так что готовься, подруга. Я — уже.
Для работы искусственного интеллекта с 1С в обеих сессиях использовались инструменты автора:
- MCP:RSV Data Pro — доступ ИИ-агента к данным работающей базы 1С: запросы, журнал регистрации, история версий, изменение и проведение документов с предпросмотром и подтверждением. Сайт: prepod2003.github.io/rsv-data-pro.
- MCP:RSV Server — доступ ИИ-агента к конфигурации в среде 1С:EDT: код, объекты метаданных. Через него агент читал правило закрытия месяца в коде ERP. Сайт: prepod2003.github.io/edt-ai-1c.
Имена, названия организаций, контрагентов и товаров убраны, количества округлены. Факты, формулировки заданий и ответы ИИ — из реальных сессий.
Кейс 3 · маркировка и складМаркировка: первая отгрузка в сеть
День запуска нового склада и первая отгрузка маркированной продукции в крупную торговую сеть. В день отгрузки выяснилось, что агрегация в коробки и паллеты собрана с ошибкой. Рассказ — со слов специалиста, который отвечал за 1С на этом запуске.
Что было
Компания запустила адресный склад с ордерной схемой. В тот же день назначили первую отгрузку в крупную торговую сеть: машина на 16:00, по плану — 13 паллет.
Продукция — подарочные наборы, маркированные в системе «Честный знак». Для сети нужна агрегация в три уровня: наборы — в транспортные коробки, коробки — в паллеты. Компания делала это впервые. Маркировку наборов закрыли собственной доработкой: отсканировал — на наборе этикетка. Агрегацию в коробки и паллеты решили вести типовыми средствами 1С.
На агрегации и произошла ошибка: на 35 транспортных коробок наклеили одинаковые коды SSCC. Когда в паллету агрегировали очередную коробку с уже использованным кодом, предыдущая коробка разагрегировалась. На паллете больше ста коробок, в каждой четыре набора, на каждом наборе два кода маркировки. Понять, какие коробки пострадали и что куда на самом деле вложено, значит перебрать этот массив кодов вручную — запросами к документам агрегации и справочнику штрихкодов упаковок.
Что сделал агент
Специалист обратился к ИИ-агенту, у которого через MCP:RSV Data Pro есть доступ к данным базы, и описал задачу словами.
- Нашёл пересечения кодов — какие коробки получили одинаковый SSCC и где из-за этого нарушилось вложение.
- Объяснил причину — что именно сделано неправильно и почему коробки разагрегировались.
- Предложил план исправления. Через полчаса было точное понимание, из-за чего это произошло и как исправлять.
- Проверял каждый исправленный документ на пересечения кодов перед отправкой в «Честный знак». Исправляли документы люди, агент подтверждал: пересечений нет, можно отправлять.
- Собрал состав паллет для накладной. Коробки и паллеты в спешке не подписали, а при выпуске накладной состав нужно указать. Агент выдал список: в какой паллете какие коробки и какие артикулы в каждой.
Результат
- Машину полностью отгрузили к 16:00 — к назначенному времени.
- Документы агрегации исправлены и проверены на пересечения кодов до отправки в «Честный знак».
- Накладная оформлена по составу паллет, который собрал агент.
Ушло 12 паллет из 13 запланированных: на тринадцатую не хватило комплектующих. С маркировкой и агрегацией это не связано.
Слова клиента
Разбираться вручную — делать запросы, получать данные, смотреть справочники штрихкодов упаковок — я бы не справился. А агент спокойно показал: вот здесь у вас пересечения, вот здесь сделано неправильно, давайте составим план, как всё исправить. Через полчаса было точное понимание, из-за чего это произошло и как исправить. Дальше каждый исправленный документ он проверял: всё сходится, можно отправлять в «Честный знак». Когда понадобился состав паллет для накладной, выдал список: в этой паллете такие-то коробки, в них такие-то артикулы. Всё прошло просто, понятно и без напряжения.
Где ещё применимо
Ситуация типовая для склада с маркированным товаром: ошибка в кодах упаковок становится видна, когда машина уже назначена, а данных столько, что вручную их не разобрать к сроку. Так же разбираются:
- дубли и пересечения кодов маркировки и кодов упаковок;
- проверка документов агрегации перед отправкой в «Честный знак»;
- состав паллет и коробок для накладной, когда упаковка не подписана.
Кому полезно: программисту 1С, кладовщику, логисту, руководителю склада.
Название компании и торговой сети не приводятся. Цифры — со слов клиента, без изменений.
Кейс 4 · консолидация холдингаПять фирм, семь баз 1С, один отчёт: консолидация холдинга за четыре дня
ИИ-агент построил для холдинга отчёт, который сам собирает данные из бухгалтерий, зарплаты и казначейства и показывает экономику каждого заказчика — по учёту и по деньгам, помесячно, с расшифровкой до документа. Работали два продукта: MCP:RSV Data Pro отвечал за данные — изучил живые базы, завёл сопоставления между ними, сверил итог; MCP:RSV Server — за разработку и её проверку в работающей программе.
Задача
У каждой фирмы холдинга свои заказчики по долгосрочным договорам. Руководителю нужен ответ: сколько мы зарабатываем на каждом заказчике. Расчёт вёлся в Excel по одной фирме — цифры переписывались руками из трёх баз, в разных месяцах были разные формулы, где-то выручка с НДС, где-то без. Остальные фирмы не считались вовсе.
| База | Конфигурация | Сколько |
|---|---|---|
| Бухгалтерия каждой фирмы | 1С:Бухгалтерия предприятия 3.0 КОРП | 5 |
| Зарплата всех фирм | 1С:Зарплата и управление персоналом 3.1 | 1 |
| Казначейство, заявки, банк | 1С:Комплексная автоматизация 2.5 | 1 |
Изучить живые данные до разработки
Агент начал с разведки рабочих баз, только чтение. За 45 минут он нашёл, откуда берётся каждая строка таблицы руководителя, вплоть до документа. И главное для всей разработки: в бухгалтерии заказчик «живёт» в номенклатурной группе, в ЗУП — в участке, в банке — в спецсчёте и направлении деятельности. Без этого техническое задание писалось бы вслепую, а разработка переделывалась бы после первого запуска. Каждую гипотезу — «эта статья входит в прямые затраты?», «этот договор — того же заказчика?» — агент проверял запросом за секунды, а не вопросом бухгалтеру.
Завести сопоставления между базами
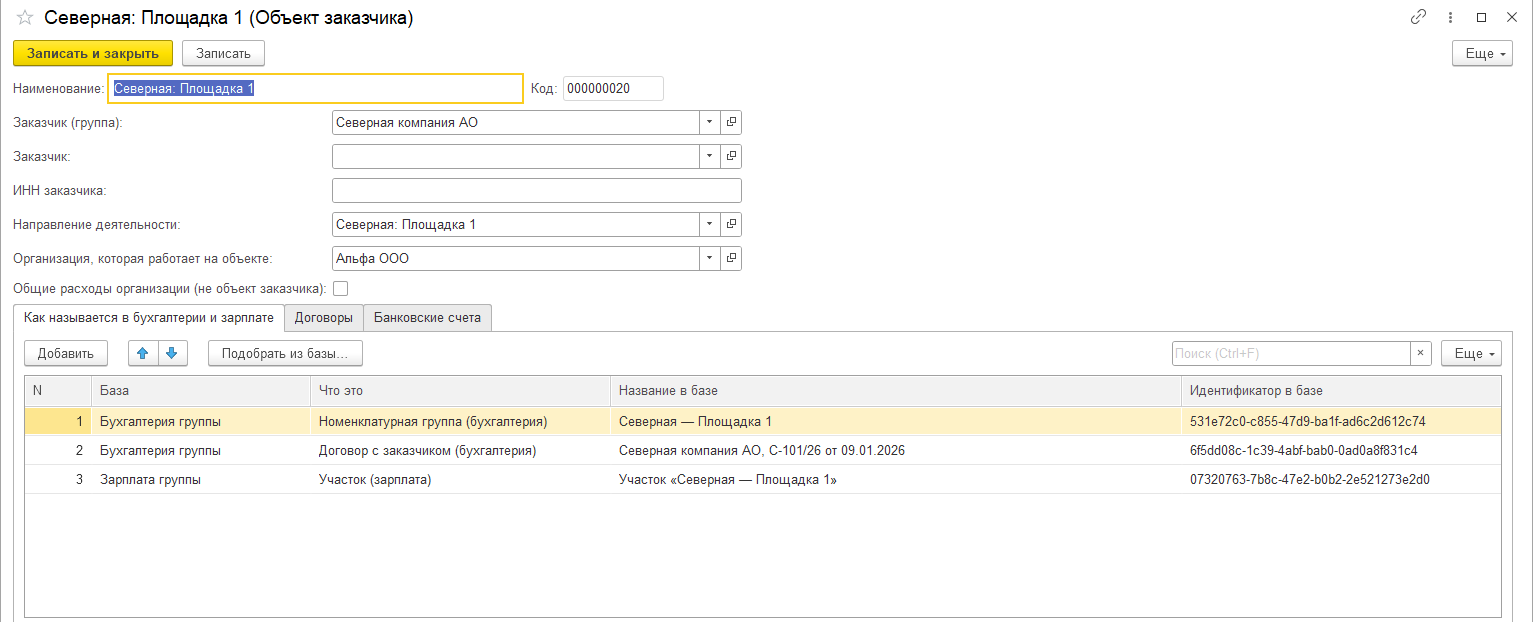
Чтобы платёж, проводка и начисление зарплаты сошлись на одном заказчике, система должна знать, как этот заказчик называется в каждой из семи баз. В классических проектах это растягивается на месяцы: консультант выписывает соответствия вместе с бухгалтером, программист переносит. Здесь всё заведено через Data Pro: заказчики и объекты, больше сотни ключей сопоставления (номенклатурные группы, договоры, участки ЗУП с их идентификаторами), договоры и спецсчета, правила разнесения платежей, строки отчёта, служебные пользователи с правами только на чтение в шести базах.
Каждый ключ агент брал запросом к базе-источнику и проверял по суммам, что это тот самый. Всё, что меняет данные, шло в два шага: репетиция с откатом, затем подтверждённая запись. Новая фирма подключалась целиком — изучить, завести, загрузить, сверить — за 20–35 минут.
Сверить независимым путём
Ожидаемые числа для модульных тестов Data Pro считал своим запросом, а не тем кодом, который проверяется. После каждой загрузки результат сверялся с источником до копейки: выручка — с реализациями, зарплата — с ЗУП, поступления — с банком. Каждое расхождение разбиралось и получало объяснение: документ провели позже, платёж пришёл после сверки. Итог по холдингу равен сумме фирм — 900+ ячеек, 0 расхождений.
Что получилось
Отчёт «Экономика заказчиков» — одна команда в разделе «Казначейство»: свод по всем заказчикам и помесячная таблица, доход по учёту и по деньгам, доля косвенных расходов фирмы по статьям. Двойной щелчок по сумме открывает документы, из которых она сложилась. В первую же неделю отчёт показал убыточного крупного заказчика, которого в ручной таблице не было видно.
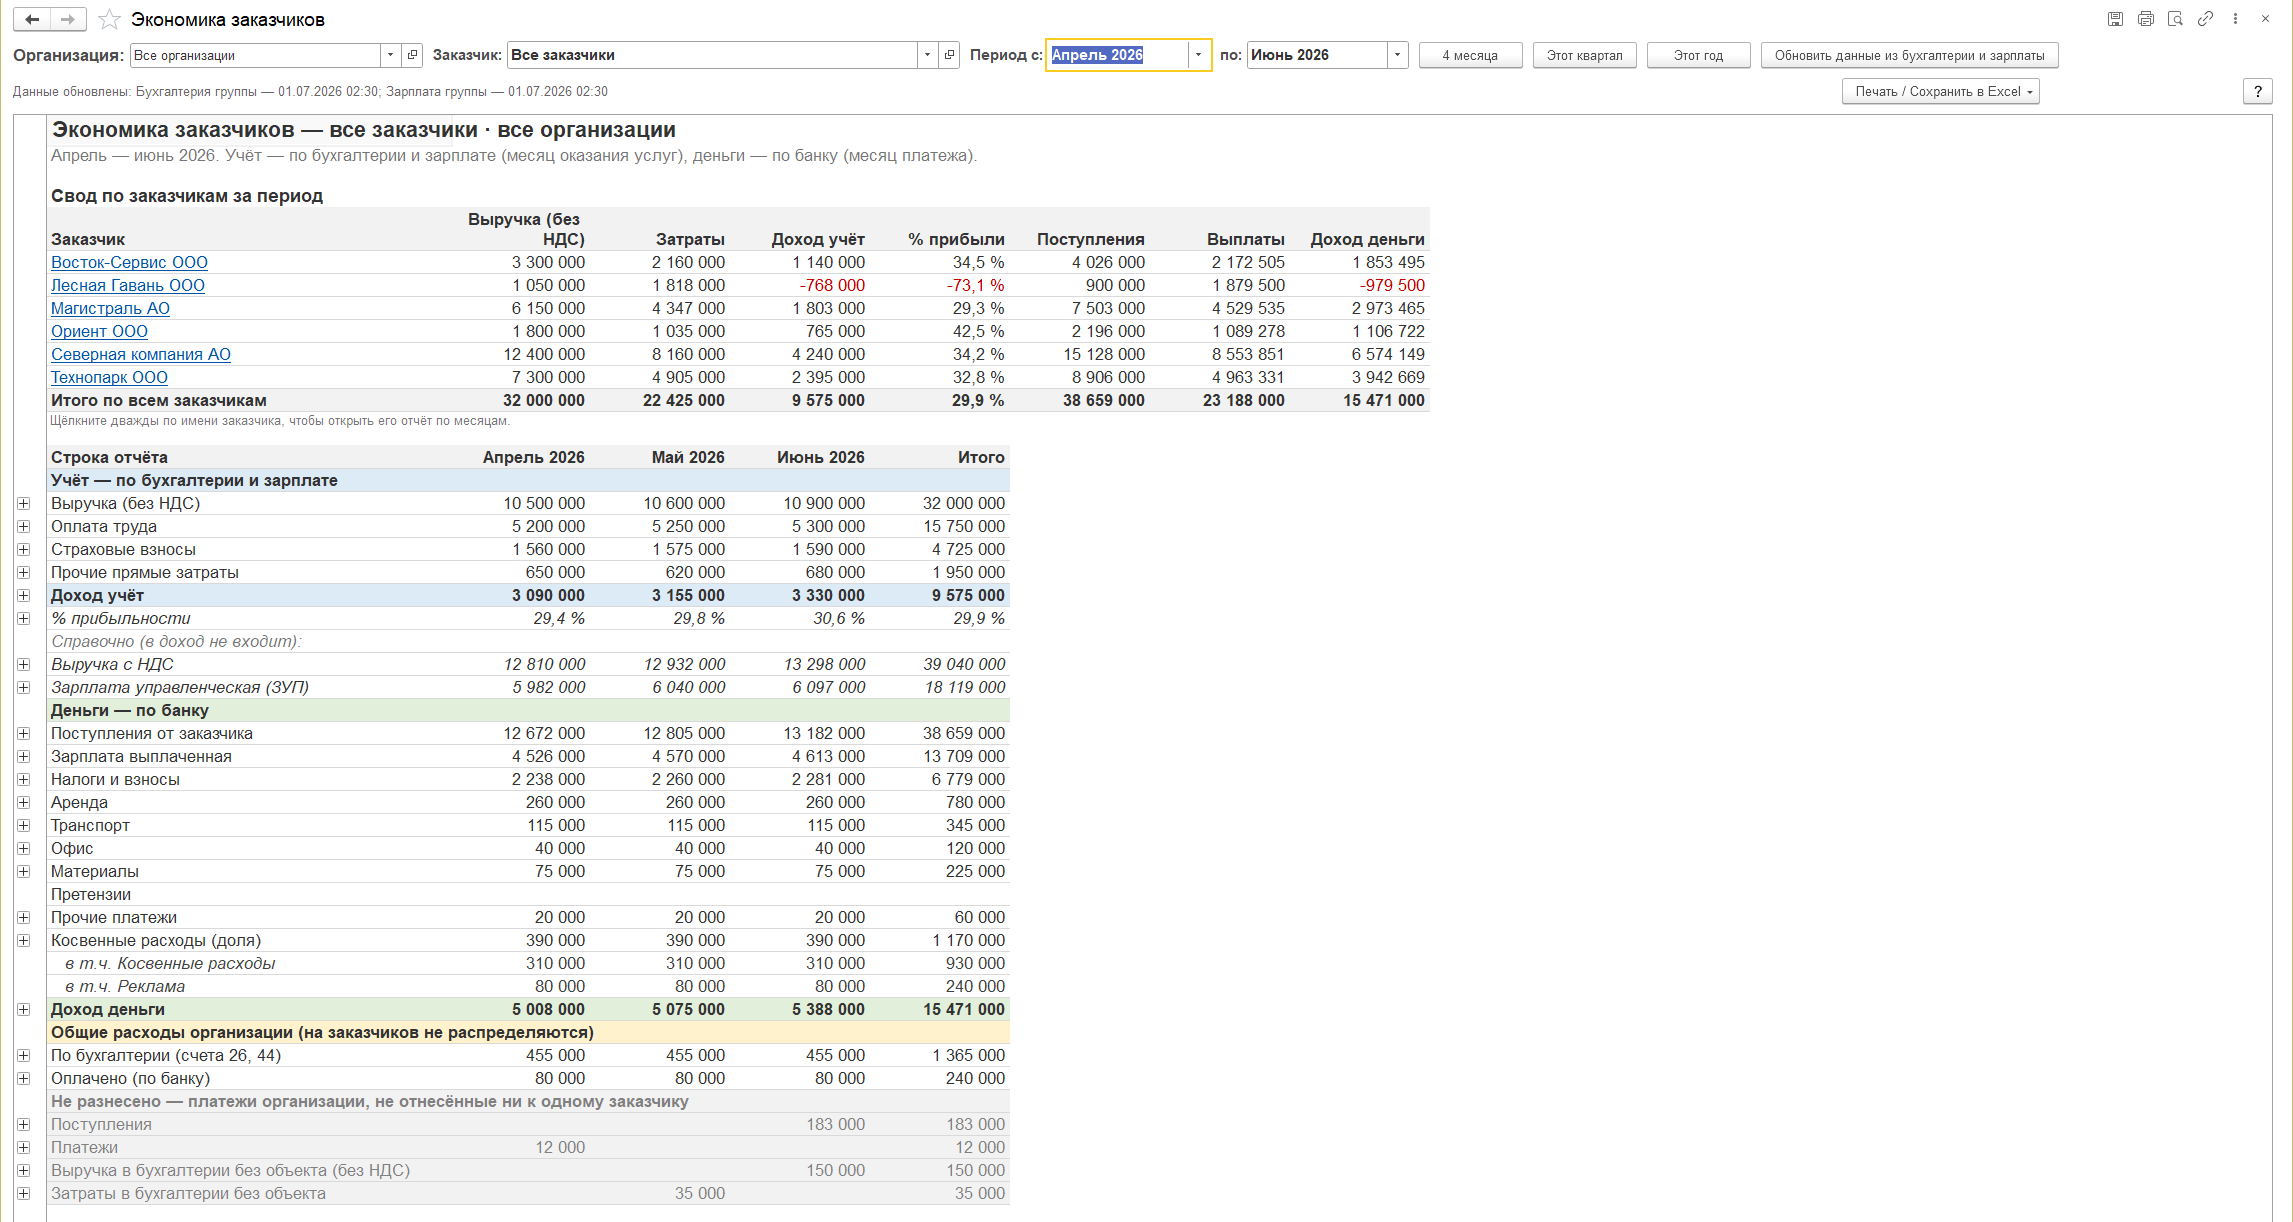
Вопрос руководителя «почему этот платёж не у заказчика» закрывается за минуты: агент находит документ через Data Pro, видит, какого ключа не хватает, и дозаводит его.
Сравнение с классикой
| Вариант | Стоимость | Срок |
|---|---|---|
| «1С:Управление холдингом» | 8,5–12 млн ₽ — лицензии и работы | 5–9 месяцев |
| Заказная разработка у франчайзи | 1,5–2,5 млн ₽ | 2–5 месяцев |
| ИИ-агент + MCP:RSV Server + MCP:RSV Data Pro | подписки ≈ 20 тыс. ₽ в месяц | 3–4 дня |
Классический проект съедает время не на код, а на то, чтобы понять, где лежит нужная цифра, сопоставить справочники трёх систем и сверить результат с учётом, — это 30–40 % трудоёмкости. Именно эту часть закрыл Data Pro.
Полная статья на сайте MCP:RSV Server →
Клиент обезличен полностью: отрасль, названия и суммы не приводятся. Снимки сделаны в работающей программе на демонстрационных данных с вымышленными фирмами и заказчиками.